Domain selbstverständlichkeiten.de kaufen?
Wir ziehen mit dem Projekt
selbstverständlichkeiten.de um.
Sind Sie am Kauf der Domain
selbstverständlichkeiten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain selbstverständlichkeiten.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Genderbezogene Personenreferenzen: Routinen und InnovationenGenderbezogene Personenreferenzen: Routinen und Innovationen , Genderbezogene Personenreferenzen sind seit Jahrzehnten Gegenstand kontroverser Diskurse, die sich auch an innovativen Formen genderinklusiver Sprache entzünden. Dieser Band versammelt zwölf Beiträge einer Arbeitsgruppe der DGfS-Tagung 2023, die verdeutlichen, dass sich das Spannungsfeld zwischen kreativen Neuformen und dem (angeblich) routinisierten generisch intendierten Maskulinum bei Weitem nicht nur auf typographische Sonderzeichen bei Personenreferenzen bezieht. Das Forschungsfeld beinhaltet auch Epikoina, Pronomina und Genus-Kongruenz-Phänomene ebenso wie Fragen zu Einstellungen und diachronen Betrachtungen verschiedener Verwendungen. Inhalt: - Paul W. Meuleneers, Lisa Zacharski, Evelyn Ferstl & Damaris Nübling: Einleitung - Gabriele Diewald: Semantische Oppositionen und pragmatische Operationen: Zur Bedeutungskonstitution und Verwendung von Personenbezeichnungen im Hinblick auf die semantische Domäne GESCHLECHT - Julia Hübner: Pronominale Personenreferenz auf Epikoina. Kongruenzverhalten in Abhängigkeit vom natürlichen Geschlecht - Sandra Hansen, Christian Lang & Anna Volodina: 'Hänge nie einen Pollock neben ein(-e/-en) Kahlo!' - Genusunsicherheiten bei Referenz auf Werke weiblicher Kunstschaffender - Karin Pittner & Andreas Bierwald: Geschlechtsneutrale Pronomina? Lexikalische Innovationen und ihre Akzeptanz - Jürg Fleischer & Christin Schütze: Das "evasive Neutrum" im Deutschen: de-routinisiert - und re-routinisiert? - Tanja Stevanovi¿: Das geschlechtsübergreifende Maskulinum - eine schon immer existierende Gebrauchsregel? - Lena Völkening: Gendern entlang der Beschränkungen des Sprachsystems. Nominalphrasen mit Genderstern aus konstruktionsgrammatischer Perspektive - Anita Körner: Wertlose "Psychotests"? Psycholinguistische Experimente zu Geschlechtsassoziationen beim Lesen linguistischer Formen - Heiner Apel & Ines Bose: Geschlechterbewusste Sprache im Radio: Verwendungsformen, Rezeption, redaktionelle Erfahrungen - Carolin Müller-Spitzer, Samira Ochs, Jan Oliver Rüdiger & Sascha Wolfer: Die Herausbildung neuer Routinen der Personenreferenz am Beispiel der deutschen Weihnachts- und Neujahrsansprachen - Naomi Truan: "In Deutschland wird es weniger diskutiert." Sprachideologien über geschlechtergerechte Sprache aus der Sicht von L2-Sprechenden des Deutschen - Sina Lautenschläger: Die 'Eigentlichkeit' von (gendergerechter) Sprache. Der Streit um (neue) sprachliche Routinen im social web , Ausgleichsbehälter > Kühlung , Erscheinungsjahr: 202412, Titel der Reihe: Linguistische Berichte, Sonderhefte##, Redaktion: Meuleneers, Paul~Zacharski, Lisa~Ferstl, Evelyn~Nübling, Damaris, Seitenzahl/Blattzahl: 282, Keyword: Linguistik; Semantik; Sprachwissenschaft; Syntax, Warengruppe: TB/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 155, Höhe: 22, Gewicht: 1, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Becker, Jürgen: Die Rückkehr der GewohnheitenDie Rückkehr der Gewohnheiten , Journalgedichte , Automatische Niveauregulierung > Federung & Lenkung , Erscheinungsjahr: 20220618, Produktform: Leinen, Autoren: Becker, Jürgen, Seitenzahl/Blattzahl: 76, Keyword: Alltag; Corona; Coronapandemie; Coronavirus; Covid-19; Erinnerung; Existenz; Gedichte; Gegenwart; Journal; Krise; Krisenerfahrung; Krisensituation; Neuigkeiten; Notate; Pandemie; Prosa; Selbstgespräch; Tagesgeschehen; Ungewissheit; Vergangenheit; Vergessen; Zeitgeschehen; aktuell, Fachschema: Deutsche Belletristik / Lyrik, Fachkategorie: Einzelne Dichter, Region: Deutschland, Zeitraum: 2020 bis 2029 n. Chr., Warengruppe: HC/Belletristik/Lyrik/Dramatik/Essays, Fachkategorie: Moderne und zeitgenössische Lyrik (ab 1900), Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Länge: 218, Breite: 138, Höhe: 14, Gewicht: 206, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Alternatives Format EAN: 9783518772171, Autor: 9783518427521 9783518424889, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
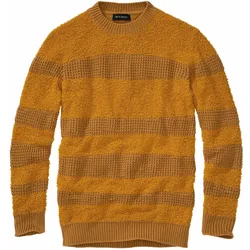
Keine-Konventionen-Pullover - 48Konventionen gibt's schon genug. Wir müssen uns an so viele davon halten, da kann doch wenigstens dieser Pullover sagen: Entspannt euch mal alle! Das geht schon los beim Senfgelb, das nicht jeder hat. Und dieser Mix aus Streifen, Mustern und Haptiken - ja, was sollen denn die Kollegen oder Nachbarn denken? Wir meinen: Egal! Und noch mal egal! Hauptsache, es gefällt einem ganz besonderen Menschen, der uns immer wieder aufs Neue begeistert. Und der steckt drin, in dem herrlich eigensinnigen Statement aus bester Bio-Baumwolle.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **

Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Keine-Konventionen-Pullover - 58Konventionen gibt's schon genug. Wir müssen uns an so viele davon halten, da kann doch wenigstens dieser Pullover sagen: Entspannt euch mal alle! Das geht schon los beim Senfgelb, das nicht jeder hat. Und dieser Mix aus Streifen, Mustern und Haptiken - ja, was sollen denn die Kollegen oder Nachbarn denken? Wir meinen: Egal! Und noch mal egal! Hauptsache, es gefällt einem ganz besonderen Menschen, der uns immer wieder aufs Neue begeistert. Und der steckt drin, in dem herrlich eigensinnigen Statement aus bester Bio-Baumwolle.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Puzzle 200 – Minnie Mauss Gewohnheiten 13343200-teiliges Puzzle – Minnie Maus Gewohnheiten 13343 Minnie Maus Gewohnheiten ist ein 200-teiliges Puzzle mit Minnie Maus Figuren. Zusammengesetzt misst das Puzzle 480 x 340 mm. Kalandriertes, reflektierendes Papier und die Verwendung umweltfreundlicher Materialien gewährleisten hohe Qualität, Farbsättigung und sicheres Zusammensetzen.6,90 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Genderbezogene Personenreferenzen: Routinen und InnovationenGenderbezogene Personenreferenzen: Routinen und Innovationen , Genderbezogene Personenreferenzen sind seit Jahrzehnten Gegenstand kontroverser Diskurse, die sich auch an innovativen Formen genderinklusiver Sprache entzünden. Dieser Band versammelt zwölf Beiträge einer Arbeitsgruppe der DGfS-Tagung 2023, die verdeutlichen, dass sich das Spannungsfeld zwischen kreativen Neuformen und dem (angeblich) routinisierten generisch intendierten Maskulinum bei Weitem nicht nur auf typographische Sonderzeichen bei Personenreferenzen bezieht. Das Forschungsfeld beinhaltet auch Epikoina, Pronomina und Genus-Kongruenz-Phänomene ebenso wie Fragen zu Einstellungen und diachronen Betrachtungen verschiedener Verwendungen. Inhalt: - Paul W. Meuleneers, Lisa Zacharski, Evelyn Ferstl & Damaris Nübling: Einleitung - Gabriele Diewald: Semantische Oppositionen und pragmatische Operationen: Zur Bedeutungskonstitution und Verwendung von Personenbezeichnungen im Hinblick auf die semantische Domäne GESCHLECHT - Julia Hübner: Pronominale Personenreferenz auf Epikoina. Kongruenzverhalten in Abhängigkeit vom natürlichen Geschlecht - Sandra Hansen, Christian Lang & Anna Volodina: 'Hänge nie einen Pollock neben ein(-e/-en) Kahlo!' - Genusunsicherheiten bei Referenz auf Werke weiblicher Kunstschaffender - Karin Pittner & Andreas Bierwald: Geschlechtsneutrale Pronomina? Lexikalische Innovationen und ihre Akzeptanz - Jürg Fleischer & Christin Schütze: Das "evasive Neutrum" im Deutschen: de-routinisiert - und re-routinisiert? - Tanja Stevanovi¿: Das geschlechtsübergreifende Maskulinum - eine schon immer existierende Gebrauchsregel? - Lena Völkening: Gendern entlang der Beschränkungen des Sprachsystems. Nominalphrasen mit Genderstern aus konstruktionsgrammatischer Perspektive - Anita Körner: Wertlose "Psychotests"? Psycholinguistische Experimente zu Geschlechtsassoziationen beim Lesen linguistischer Formen - Heiner Apel & Ines Bose: Geschlechterbewusste Sprache im Radio: Verwendungsformen, Rezeption, redaktionelle Erfahrungen - Carolin Müller-Spitzer, Samira Ochs, Jan Oliver Rüdiger & Sascha Wolfer: Die Herausbildung neuer Routinen der Personenreferenz am Beispiel der deutschen Weihnachts- und Neujahrsansprachen - Naomi Truan: "In Deutschland wird es weniger diskutiert." Sprachideologien über geschlechtergerechte Sprache aus der Sicht von L2-Sprechenden des Deutschen - Sina Lautenschläger: Die 'Eigentlichkeit' von (gendergerechter) Sprache. Der Streit um (neue) sprachliche Routinen im social web , Ausgleichsbehälter > Kühlung , Erscheinungsjahr: 202412, Titel der Reihe: Linguistische Berichte, Sonderhefte##, Redaktion: Meuleneers, Paul~Zacharski, Lisa~Ferstl, Evelyn~Nübling, Damaris, Seitenzahl/Blattzahl: 282, Keyword: Linguistik; Semantik; Sprachwissenschaft; Syntax, Warengruppe: TB/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 155, Höhe: 22, Gewicht: 1, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Becker, Jürgen: Die Rückkehr der GewohnheitenDie Rückkehr der Gewohnheiten , Journalgedichte , Automatische Niveauregulierung > Federung & Lenkung , Erscheinungsjahr: 20220618, Produktform: Leinen, Autoren: Becker, Jürgen, Seitenzahl/Blattzahl: 76, Keyword: Alltag; Corona; Coronapandemie; Coronavirus; Covid-19; Erinnerung; Existenz; Gedichte; Gegenwart; Journal; Krise; Krisenerfahrung; Krisensituation; Neuigkeiten; Notate; Pandemie; Prosa; Selbstgespräch; Tagesgeschehen; Ungewissheit; Vergangenheit; Vergessen; Zeitgeschehen; aktuell, Fachschema: Deutsche Belletristik / Lyrik, Fachkategorie: Einzelne Dichter, Region: Deutschland, Zeitraum: 2020 bis 2029 n. Chr., Warengruppe: HC/Belletristik/Lyrik/Dramatik/Essays, Fachkategorie: Moderne und zeitgenössische Lyrik (ab 1900), Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Länge: 218, Breite: 138, Höhe: 14, Gewicht: 206, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Alternatives Format EAN: 9783518772171, Autor: 9783518427521 9783518424889, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Keine-Konventionen-Pullover - 48Konventionen gibt's schon genug. Wir müssen uns an so viele davon halten, da kann doch wenigstens dieser Pullover sagen: Entspannt euch mal alle! Das geht schon los beim Senfgelb, das nicht jeder hat. Und dieser Mix aus Streifen, Mustern und Haptiken - ja, was sollen denn die Kollegen oder Nachbarn denken? Wir meinen: Egal! Und noch mal egal! Hauptsache, es gefällt einem ganz besonderen Menschen, der uns immer wieder aufs Neue begeistert. Und der steckt drin, in dem herrlich eigensinnigen Statement aus bester Bio-Baumwolle.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Keine-Konventionen-Pullover - 50Konventionen gibt's schon genug. Wir müssen uns an so viele davon halten, da kann doch wenigstens dieser Pullover sagen: Entspannt euch mal alle! Das geht schon los beim Senfgelb, das nicht jeder hat. Und dieser Mix aus Streifen, Mustern und Haptiken - ja, was sollen denn die Kollegen oder Nachbarn denken? Wir meinen: Egal! Und noch mal egal! Hauptsache, es gefällt einem ganz besonderen Menschen, der uns immer wieder aufs Neue begeistert. Und der steckt drin, in dem herrlich eigensinnigen Statement aus bester Bio-Baumwolle.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Keine-Konventionen-Pullover - 52Konventionen gibt's schon genug. Wir müssen uns an so viele davon halten, da kann doch wenigstens dieser Pullover sagen: Entspannt euch mal alle! Das geht schon los beim Senfgelb, das nicht jeder hat. Und dieser Mix aus Streifen, Mustern und Haptiken - ja, was sollen denn die Kollegen oder Nachbarn denken? Wir meinen: Egal! Und noch mal egal! Hauptsache, es gefällt einem ganz besonderen Menschen, der uns immer wieder aufs Neue begeistert. Und der steckt drin, in dem herrlich eigensinnigen Statement aus bester Bio-Baumwolle.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.