Domain selbstverständlichkeiten.de kaufen?
Wir ziehen mit dem Projekt
selbstverständlichkeiten.de um.
Sind Sie am Kauf der Domain
selbstverständlichkeiten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain selbstverständlichkeiten.de kaufen?
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Genderbezogene Personenreferenzen: Routinen und InnovationenGenderbezogene Personenreferenzen: Routinen und Innovationen , Genderbezogene Personenreferenzen sind seit Jahrzehnten Gegenstand kontroverser Diskurse, die sich auch an innovativen Formen genderinklusiver Sprache entzünden. Dieser Band versammelt zwölf Beiträge einer Arbeitsgruppe der DGfS-Tagung 2023, die verdeutlichen, dass sich das Spannungsfeld zwischen kreativen Neuformen und dem (angeblich) routinisierten generisch intendierten Maskulinum bei Weitem nicht nur auf typographische Sonderzeichen bei Personenreferenzen bezieht. Das Forschungsfeld beinhaltet auch Epikoina, Pronomina und Genus-Kongruenz-Phänomene ebenso wie Fragen zu Einstellungen und diachronen Betrachtungen verschiedener Verwendungen. Inhalt: - Paul W. Meuleneers, Lisa Zacharski, Evelyn Ferstl & Damaris Nübling: Einleitung - Gabriele Diewald: Semantische Oppositionen und pragmatische Operationen: Zur Bedeutungskonstitution und Verwendung von Personenbezeichnungen im Hinblick auf die semantische Domäne GESCHLECHT - Julia Hübner: Pronominale Personenreferenz auf Epikoina. Kongruenzverhalten in Abhängigkeit vom natürlichen Geschlecht - Sandra Hansen, Christian Lang & Anna Volodina: 'Hänge nie einen Pollock neben ein(-e/-en) Kahlo!' - Genusunsicherheiten bei Referenz auf Werke weiblicher Kunstschaffender - Karin Pittner & Andreas Bierwald: Geschlechtsneutrale Pronomina? Lexikalische Innovationen und ihre Akzeptanz - Jürg Fleischer & Christin Schütze: Das "evasive Neutrum" im Deutschen: de-routinisiert - und re-routinisiert? - Tanja Stevanovi¿: Das geschlechtsübergreifende Maskulinum - eine schon immer existierende Gebrauchsregel? - Lena Völkening: Gendern entlang der Beschränkungen des Sprachsystems. Nominalphrasen mit Genderstern aus konstruktionsgrammatischer Perspektive - Anita Körner: Wertlose "Psychotests"? Psycholinguistische Experimente zu Geschlechtsassoziationen beim Lesen linguistischer Formen - Heiner Apel & Ines Bose: Geschlechterbewusste Sprache im Radio: Verwendungsformen, Rezeption, redaktionelle Erfahrungen - Carolin Müller-Spitzer, Samira Ochs, Jan Oliver Rüdiger & Sascha Wolfer: Die Herausbildung neuer Routinen der Personenreferenz am Beispiel der deutschen Weihnachts- und Neujahrsansprachen - Naomi Truan: "In Deutschland wird es weniger diskutiert." Sprachideologien über geschlechtergerechte Sprache aus der Sicht von L2-Sprechenden des Deutschen - Sina Lautenschläger: Die 'Eigentlichkeit' von (gendergerechter) Sprache. Der Streit um (neue) sprachliche Routinen im social web , Ausgleichsbehälter > Kühlung , Erscheinungsjahr: 202412, Titel der Reihe: Linguistische Berichte, Sonderhefte##, Redaktion: Meuleneers, Paul~Zacharski, Lisa~Ferstl, Evelyn~Nübling, Damaris, Seitenzahl/Blattzahl: 282, Keyword: Linguistik; Semantik; Sprachwissenschaft; Syntax, Warengruppe: TB/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 155, Höhe: 22, Gewicht: 1, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kooperative StandardsKooperative Standards , Kooperative Standards meint gestalterische, programmatische, räumliche Elemente, die sich aus Erfahrungswissen und geteilter Verantwortung heraus konstituieren. Als Antworten auf spezifische Probleme und Bedarfe weichen sie von verallgemeinernden Regeln und Normen ab und ermöglichen es, jeweils in ihrem Umfeld besondere Qualitäten und Beziehungen zu realisieren. Eine Betondecke, die den Barbetrieb erlaubt, während oben noch gebaut wird, Gerüste und Wintergärten, Balkone und Laubengänge die Wohnräume erweitern und mit der Nachbarschaft verflechten, ein Betriebshof, auf dem so gewohnt und gearbeitet werden kann, wie es eigentlich verboten ist. Die Hefte 1-7 entfalten das Thema der kooperativen Standards auf ganz unterschiedlichen Ebenen der Planung und Gestaltung. Die hier versammelten Projekte von Assemble, Inken Baller, common room, Jesko Fezer, Gabu Heindl, Lacaton & Vassal und NL Architects, zeigen, dass besondere räumliche Qualitäten, Funktionen und Programme wie auch Schönheit und Luxus, vor allem dann realisiert werden können, wenn die Bewohnenden auch die Handelnden sind - sei es in der mitbestimmten Planung oder im selbstverantwortlichen täglichen Gebrauch. Die Herausgeber*innen Marieke Behne, Christoph Heinemann und Justus Griesenberg haben die Reihe Kooperative Standards im Rahmen ihrer Tätigkeit im Arbeitsgebiet Architektur und Stadt (HafenCity Universität Hamburg, 2017-2022) entwickelt, wo sie sich insbesondere mit situativen und relationalen Dispositionen im urbanen Handlungsraum auseinandergesetzt haben. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 202311, Redaktion: Behne, Marieke~Griesenberg, Justus~Heinemann, Christoph, Seitenzahl/Blattzahl: 200, Keyword: Architektur; Partizipation; Planung, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Architektur: berufliche Praxis, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 149, Höhe: 21, Gewicht: 368, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
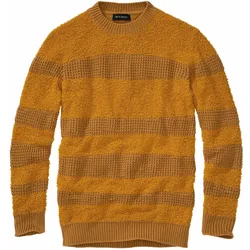
Keine-Konventionen-Pullover - 48Konventionen gibt's schon genug. Wir müssen uns an so viele davon halten, da kann doch wenigstens dieser Pullover sagen: Entspannt euch mal alle! Das geht schon los beim Senfgelb, das nicht jeder hat. Und dieser Mix aus Streifen, Mustern und Haptiken - ja, was sollen denn die Kollegen oder Nachbarn denken? Wir meinen: Egal! Und noch mal egal! Hauptsache, es gefällt einem ganz besonderen Menschen, der uns immer wieder aufs Neue begeistert. Und der steckt drin, in dem herrlich eigensinnigen Statement aus bester Bio-Baumwolle.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Keine-Konventionen-Pullover - 50Konventionen gibt's schon genug. Wir müssen uns an so viele davon halten, da kann doch wenigstens dieser Pullover sagen: Entspannt euch mal alle! Das geht schon los beim Senfgelb, das nicht jeder hat. Und dieser Mix aus Streifen, Mustern und Haptiken - ja, was sollen denn die Kollegen oder Nachbarn denken? Wir meinen: Egal! Und noch mal egal! Hauptsache, es gefällt einem ganz besonderen Menschen, der uns immer wieder aufs Neue begeistert. Und der steckt drin, in dem herrlich eigensinnigen Statement aus bester Bio-Baumwolle.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Warum wird Kapitalertragsteuer erstattet?
Die Kapitalertragsteuer wird in der Regel von Banken und anderen Finanzinstituten direkt an das Finanzamt abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. In manchen Fällen kann es jedoch vorkommen, dass zu viel Kapitalertragsteuer abgeführt wurde, zum Beispiel aufgrund von falschen Angaben oder fehlerhaften Berechnungen. In solchen Fällen kann die zu viel gezahlte Kapitalertragsteuer erstattet werden. Dies kann durch einen Antrag beim Finanzamt erfolgen, in dem die Gründe für die Überzahlung dargelegt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um die Erstattung der Kapitalertragsteuer zu beantragen. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **

Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Keine-Konventionen-Pullover - 58Konventionen gibt's schon genug. Wir müssen uns an so viele davon halten, da kann doch wenigstens dieser Pullover sagen: Entspannt euch mal alle! Das geht schon los beim Senfgelb, das nicht jeder hat. Und dieser Mix aus Streifen, Mustern und Haptiken - ja, was sollen denn die Kollegen oder Nachbarn denken? Wir meinen: Egal! Und noch mal egal! Hauptsache, es gefällt einem ganz besonderen Menschen, der uns immer wieder aufs Neue begeistert. Und der steckt drin, in dem herrlich eigensinnigen Statement aus bester Bio-Baumwolle.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Genderbezogene Personenreferenzen: Routinen und InnovationenGenderbezogene Personenreferenzen: Routinen und Innovationen , Genderbezogene Personenreferenzen sind seit Jahrzehnten Gegenstand kontroverser Diskurse, die sich auch an innovativen Formen genderinklusiver Sprache entzünden. Dieser Band versammelt zwölf Beiträge einer Arbeitsgruppe der DGfS-Tagung 2023, die verdeutlichen, dass sich das Spannungsfeld zwischen kreativen Neuformen und dem (angeblich) routinisierten generisch intendierten Maskulinum bei Weitem nicht nur auf typographische Sonderzeichen bei Personenreferenzen bezieht. Das Forschungsfeld beinhaltet auch Epikoina, Pronomina und Genus-Kongruenz-Phänomene ebenso wie Fragen zu Einstellungen und diachronen Betrachtungen verschiedener Verwendungen. Inhalt: - Paul W. Meuleneers, Lisa Zacharski, Evelyn Ferstl & Damaris Nübling: Einleitung - Gabriele Diewald: Semantische Oppositionen und pragmatische Operationen: Zur Bedeutungskonstitution und Verwendung von Personenbezeichnungen im Hinblick auf die semantische Domäne GESCHLECHT - Julia Hübner: Pronominale Personenreferenz auf Epikoina. Kongruenzverhalten in Abhängigkeit vom natürlichen Geschlecht - Sandra Hansen, Christian Lang & Anna Volodina: 'Hänge nie einen Pollock neben ein(-e/-en) Kahlo!' - Genusunsicherheiten bei Referenz auf Werke weiblicher Kunstschaffender - Karin Pittner & Andreas Bierwald: Geschlechtsneutrale Pronomina? Lexikalische Innovationen und ihre Akzeptanz - Jürg Fleischer & Christin Schütze: Das "evasive Neutrum" im Deutschen: de-routinisiert - und re-routinisiert? - Tanja Stevanovi¿: Das geschlechtsübergreifende Maskulinum - eine schon immer existierende Gebrauchsregel? - Lena Völkening: Gendern entlang der Beschränkungen des Sprachsystems. Nominalphrasen mit Genderstern aus konstruktionsgrammatischer Perspektive - Anita Körner: Wertlose "Psychotests"? Psycholinguistische Experimente zu Geschlechtsassoziationen beim Lesen linguistischer Formen - Heiner Apel & Ines Bose: Geschlechterbewusste Sprache im Radio: Verwendungsformen, Rezeption, redaktionelle Erfahrungen - Carolin Müller-Spitzer, Samira Ochs, Jan Oliver Rüdiger & Sascha Wolfer: Die Herausbildung neuer Routinen der Personenreferenz am Beispiel der deutschen Weihnachts- und Neujahrsansprachen - Naomi Truan: "In Deutschland wird es weniger diskutiert." Sprachideologien über geschlechtergerechte Sprache aus der Sicht von L2-Sprechenden des Deutschen - Sina Lautenschläger: Die 'Eigentlichkeit' von (gendergerechter) Sprache. Der Streit um (neue) sprachliche Routinen im social web , Ausgleichsbehälter > Kühlung , Erscheinungsjahr: 202412, Titel der Reihe: Linguistische Berichte, Sonderhefte##, Redaktion: Meuleneers, Paul~Zacharski, Lisa~Ferstl, Evelyn~Nübling, Damaris, Seitenzahl/Blattzahl: 282, Keyword: Linguistik; Semantik; Sprachwissenschaft; Syntax, Warengruppe: TB/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 155, Höhe: 22, Gewicht: 1, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kooperative StandardsKooperative Standards , Kooperative Standards meint gestalterische, programmatische, räumliche Elemente, die sich aus Erfahrungswissen und geteilter Verantwortung heraus konstituieren. Als Antworten auf spezifische Probleme und Bedarfe weichen sie von verallgemeinernden Regeln und Normen ab und ermöglichen es, jeweils in ihrem Umfeld besondere Qualitäten und Beziehungen zu realisieren. Eine Betondecke, die den Barbetrieb erlaubt, während oben noch gebaut wird, Gerüste und Wintergärten, Balkone und Laubengänge die Wohnräume erweitern und mit der Nachbarschaft verflechten, ein Betriebshof, auf dem so gewohnt und gearbeitet werden kann, wie es eigentlich verboten ist. Die Hefte 1-7 entfalten das Thema der kooperativen Standards auf ganz unterschiedlichen Ebenen der Planung und Gestaltung. Die hier versammelten Projekte von Assemble, Inken Baller, common room, Jesko Fezer, Gabu Heindl, Lacaton & Vassal und NL Architects, zeigen, dass besondere räumliche Qualitäten, Funktionen und Programme wie auch Schönheit und Luxus, vor allem dann realisiert werden können, wenn die Bewohnenden auch die Handelnden sind - sei es in der mitbestimmten Planung oder im selbstverantwortlichen täglichen Gebrauch. Die Herausgeber*innen Marieke Behne, Christoph Heinemann und Justus Griesenberg haben die Reihe Kooperative Standards im Rahmen ihrer Tätigkeit im Arbeitsgebiet Architektur und Stadt (HafenCity Universität Hamburg, 2017-2022) entwickelt, wo sie sich insbesondere mit situativen und relationalen Dispositionen im urbanen Handlungsraum auseinandergesetzt haben. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 202311, Redaktion: Behne, Marieke~Griesenberg, Justus~Heinemann, Christoph, Seitenzahl/Blattzahl: 200, Keyword: Architektur; Partizipation; Planung, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Architektur: berufliche Praxis, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 149, Höhe: 21, Gewicht: 368, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Warum wird Kapitalertragsteuer erstattet?
Die Kapitalertragsteuer wird in der Regel von Banken und anderen Finanzinstituten direkt an das Finanzamt abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. In manchen Fällen kann es jedoch vorkommen, dass zu viel Kapitalertragsteuer abgeführt wurde, zum Beispiel aufgrund von falschen Angaben oder fehlerhaften Berechnungen. In solchen Fällen kann die zu viel gezahlte Kapitalertragsteuer erstattet werden. Dies kann durch einen Antrag beim Finanzamt erfolgen, in dem die Gründe für die Überzahlung dargelegt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um die Erstattung der Kapitalertragsteuer zu beantragen. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
Keine-Konventionen-Pullover - 48Konventionen gibt's schon genug. Wir müssen uns an so viele davon halten, da kann doch wenigstens dieser Pullover sagen: Entspannt euch mal alle! Das geht schon los beim Senfgelb, das nicht jeder hat. Und dieser Mix aus Streifen, Mustern und Haptiken - ja, was sollen denn die Kollegen oder Nachbarn denken? Wir meinen: Egal! Und noch mal egal! Hauptsache, es gefällt einem ganz besonderen Menschen, der uns immer wieder aufs Neue begeistert. Und der steckt drin, in dem herrlich eigensinnigen Statement aus bester Bio-Baumwolle.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Keine-Konventionen-Pullover - 50Konventionen gibt's schon genug. Wir müssen uns an so viele davon halten, da kann doch wenigstens dieser Pullover sagen: Entspannt euch mal alle! Das geht schon los beim Senfgelb, das nicht jeder hat. Und dieser Mix aus Streifen, Mustern und Haptiken - ja, was sollen denn die Kollegen oder Nachbarn denken? Wir meinen: Egal! Und noch mal egal! Hauptsache, es gefällt einem ganz besonderen Menschen, der uns immer wieder aufs Neue begeistert. Und der steckt drin, in dem herrlich eigensinnigen Statement aus bester Bio-Baumwolle.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Keine-Konventionen-Pullover - 52Konventionen gibt's schon genug. Wir müssen uns an so viele davon halten, da kann doch wenigstens dieser Pullover sagen: Entspannt euch mal alle! Das geht schon los beim Senfgelb, das nicht jeder hat. Und dieser Mix aus Streifen, Mustern und Haptiken - ja, was sollen denn die Kollegen oder Nachbarn denken? Wir meinen: Egal! Und noch mal egal! Hauptsache, es gefällt einem ganz besonderen Menschen, der uns immer wieder aufs Neue begeistert. Und der steckt drin, in dem herrlich eigensinnigen Statement aus bester Bio-Baumwolle.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Keine-Konventionen-Pullover - 54Konventionen gibt's schon genug. Wir müssen uns an so viele davon halten, da kann doch wenigstens dieser Pullover sagen: Entspannt euch mal alle! Das geht schon los beim Senfgelb, das nicht jeder hat. Und dieser Mix aus Streifen, Mustern und Haptiken - ja, was sollen denn die Kollegen oder Nachbarn denken? Wir meinen: Egal! Und noch mal egal! Hauptsache, es gefällt einem ganz besonderen Menschen, der uns immer wieder aufs Neue begeistert. Und der steckt drin, in dem herrlich eigensinnigen Statement aus bester Bio-Baumwolle.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
-
Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.