Domain selbstverständlichkeiten.de kaufen?
Wir ziehen mit dem Projekt
selbstverständlichkeiten.de um.
Sind Sie am Kauf der Domain
selbstverständlichkeiten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain selbstverständlichkeiten.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Genderbezogene Personenreferenzen: Routinen und InnovationenGenderbezogene Personenreferenzen: Routinen und Innovationen , Genderbezogene Personenreferenzen sind seit Jahrzehnten Gegenstand kontroverser Diskurse, die sich auch an innovativen Formen genderinklusiver Sprache entzünden. Dieser Band versammelt zwölf Beiträge einer Arbeitsgruppe der DGfS-Tagung 2023, die verdeutlichen, dass sich das Spannungsfeld zwischen kreativen Neuformen und dem (angeblich) routinisierten generisch intendierten Maskulinum bei Weitem nicht nur auf typographische Sonderzeichen bei Personenreferenzen bezieht. Das Forschungsfeld beinhaltet auch Epikoina, Pronomina und Genus-Kongruenz-Phänomene ebenso wie Fragen zu Einstellungen und diachronen Betrachtungen verschiedener Verwendungen. Inhalt: - Paul W. Meuleneers, Lisa Zacharski, Evelyn Ferstl & Damaris Nübling: Einleitung - Gabriele Diewald: Semantische Oppositionen und pragmatische Operationen: Zur Bedeutungskonstitution und Verwendung von Personenbezeichnungen im Hinblick auf die semantische Domäne GESCHLECHT - Julia Hübner: Pronominale Personenreferenz auf Epikoina. Kongruenzverhalten in Abhängigkeit vom natürlichen Geschlecht - Sandra Hansen, Christian Lang & Anna Volodina: 'Hänge nie einen Pollock neben ein(-e/-en) Kahlo!' - Genusunsicherheiten bei Referenz auf Werke weiblicher Kunstschaffender - Karin Pittner & Andreas Bierwald: Geschlechtsneutrale Pronomina? Lexikalische Innovationen und ihre Akzeptanz - Jürg Fleischer & Christin Schütze: Das "evasive Neutrum" im Deutschen: de-routinisiert - und re-routinisiert? - Tanja Stevanovi¿: Das geschlechtsübergreifende Maskulinum - eine schon immer existierende Gebrauchsregel? - Lena Völkening: Gendern entlang der Beschränkungen des Sprachsystems. Nominalphrasen mit Genderstern aus konstruktionsgrammatischer Perspektive - Anita Körner: Wertlose "Psychotests"? Psycholinguistische Experimente zu Geschlechtsassoziationen beim Lesen linguistischer Formen - Heiner Apel & Ines Bose: Geschlechterbewusste Sprache im Radio: Verwendungsformen, Rezeption, redaktionelle Erfahrungen - Carolin Müller-Spitzer, Samira Ochs, Jan Oliver Rüdiger & Sascha Wolfer: Die Herausbildung neuer Routinen der Personenreferenz am Beispiel der deutschen Weihnachts- und Neujahrsansprachen - Naomi Truan: "In Deutschland wird es weniger diskutiert." Sprachideologien über geschlechtergerechte Sprache aus der Sicht von L2-Sprechenden des Deutschen - Sina Lautenschläger: Die 'Eigentlichkeit' von (gendergerechter) Sprache. Der Streit um (neue) sprachliche Routinen im social web , Ausgleichsbehälter > Kühlung , Erscheinungsjahr: 202412, Titel der Reihe: Linguistische Berichte, Sonderhefte##, Redaktion: Meuleneers, Paul~Zacharski, Lisa~Ferstl, Evelyn~Nübling, Damaris, Seitenzahl/Blattzahl: 282, Keyword: Linguistik; Semantik; Sprachwissenschaft; Syntax, Warengruppe: TB/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 155, Höhe: 22, Gewicht: 1, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
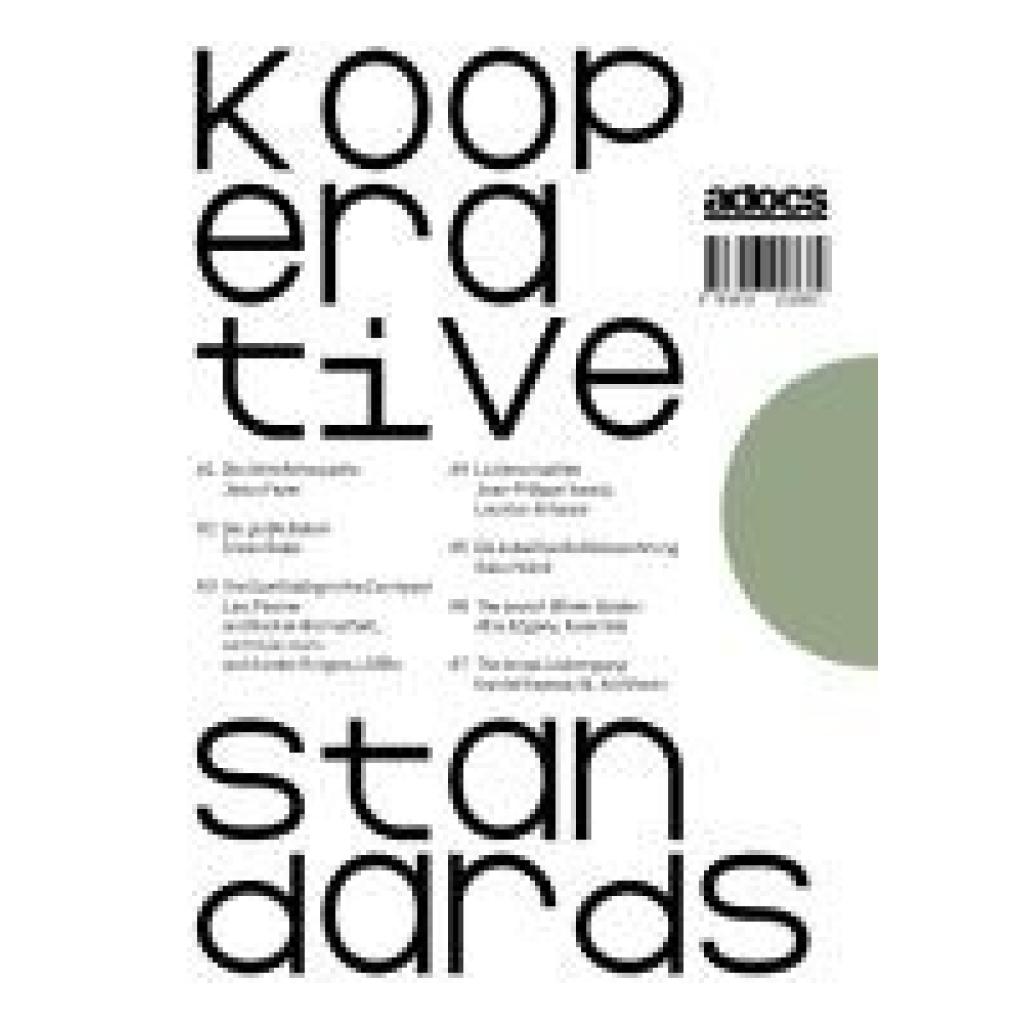
Kooperative StandardsKooperative Standards , Kooperative Standards meint gestalterische, programmatische, räumliche Elemente, die sich aus Erfahrungswissen und geteilter Verantwortung heraus konstituieren. Als Antworten auf spezifische Probleme und Bedarfe weichen sie von verallgemeinernden Regeln und Normen ab und ermöglichen es, jeweils in ihrem Umfeld besondere Qualitäten und Beziehungen zu realisieren. Eine Betondecke, die den Barbetrieb erlaubt, während oben noch gebaut wird, Gerüste und Wintergärten, Balkone und Laubengänge die Wohnräume erweitern und mit der Nachbarschaft verflechten, ein Betriebshof, auf dem so gewohnt und gearbeitet werden kann, wie es eigentlich verboten ist. Die Hefte 1-7 entfalten das Thema der kooperativen Standards auf ganz unterschiedlichen Ebenen der Planung und Gestaltung. Die hier versammelten Projekte von Assemble, Inken Baller, common room, Jesko Fezer, Gabu Heindl, Lacaton & Vassal und NL Architects, zeigen, dass besondere räumliche Qualitäten, Funktionen und Programme wie auch Schönheit und Luxus, vor allem dann realisiert werden können, wenn die Bewohnenden auch die Handelnden sind - sei es in der mitbestimmten Planung oder im selbstverantwortlichen täglichen Gebrauch. Die Herausgeber*innen Marieke Behne, Christoph Heinemann und Justus Griesenberg haben die Reihe Kooperative Standards im Rahmen ihrer Tätigkeit im Arbeitsgebiet Architektur und Stadt (HafenCity Universität Hamburg, 2017-2022) entwickelt, wo sie sich insbesondere mit situativen und relationalen Dispositionen im urbanen Handlungsraum auseinandergesetzt haben. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 202311, Redaktion: Behne, Marieke~Griesenberg, Justus~Heinemann, Christoph, Seitenzahl/Blattzahl: 200, Keyword: Architektur; Partizipation; Planung, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Architektur: berufliche Praxis, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 149, Höhe: 21, Gewicht: 368, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
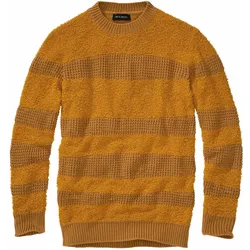
Keine-Konventionen-Pullover - 56Konventionen gibt's schon genug. Wir müssen uns an so viele davon halten, da kann doch wenigstens dieser Pullover sagen: Entspannt euch mal alle! Das geht schon los beim Senfgelb, das nicht jeder hat. Und dieser Mix aus Streifen, Mustern und Haptiken - ja, was sollen denn die Kollegen oder Nachbarn denken? Wir meinen: Egal! Und noch mal egal! Hauptsache, es gefällt einem ganz besonderen Menschen, der uns immer wieder aufs Neue begeistert. Und der steckt drin, in dem herrlich eigensinnigen Statement aus bester Bio-Baumwolle.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
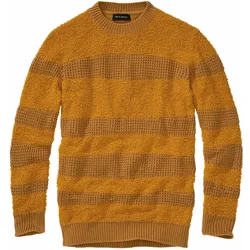
Keine-Konventionen-Pullover - 48Konventionen gibt's schon genug. Wir müssen uns an so viele davon halten, da kann doch wenigstens dieser Pullover sagen: Entspannt euch mal alle! Das geht schon los beim Senfgelb, das nicht jeder hat. Und dieser Mix aus Streifen, Mustern und Haptiken - ja, was sollen denn die Kollegen oder Nachbarn denken? Wir meinen: Egal! Und noch mal egal! Hauptsache, es gefällt einem ganz besonderen Menschen, der uns immer wieder aufs Neue begeistert. Und der steckt drin, in dem herrlich eigensinnigen Statement aus bester Bio-Baumwolle.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Genderbezogene Personenreferenzen: Routinen und InnovationenGenderbezogene Personenreferenzen: Routinen und Innovationen , Genderbezogene Personenreferenzen sind seit Jahrzehnten Gegenstand kontroverser Diskurse, die sich auch an innovativen Formen genderinklusiver Sprache entzünden. Dieser Band versammelt zwölf Beiträge einer Arbeitsgruppe der DGfS-Tagung 2023, die verdeutlichen, dass sich das Spannungsfeld zwischen kreativen Neuformen und dem (angeblich) routinisierten generisch intendierten Maskulinum bei Weitem nicht nur auf typographische Sonderzeichen bei Personenreferenzen bezieht. Das Forschungsfeld beinhaltet auch Epikoina, Pronomina und Genus-Kongruenz-Phänomene ebenso wie Fragen zu Einstellungen und diachronen Betrachtungen verschiedener Verwendungen. Inhalt: - Paul W. Meuleneers, Lisa Zacharski, Evelyn Ferstl & Damaris Nübling: Einleitung - Gabriele Diewald: Semantische Oppositionen und pragmatische Operationen: Zur Bedeutungskonstitution und Verwendung von Personenbezeichnungen im Hinblick auf die semantische Domäne GESCHLECHT - Julia Hübner: Pronominale Personenreferenz auf Epikoina. Kongruenzverhalten in Abhängigkeit vom natürlichen Geschlecht - Sandra Hansen, Christian Lang & Anna Volodina: 'Hänge nie einen Pollock neben ein(-e/-en) Kahlo!' - Genusunsicherheiten bei Referenz auf Werke weiblicher Kunstschaffender - Karin Pittner & Andreas Bierwald: Geschlechtsneutrale Pronomina? Lexikalische Innovationen und ihre Akzeptanz - Jürg Fleischer & Christin Schütze: Das "evasive Neutrum" im Deutschen: de-routinisiert - und re-routinisiert? - Tanja Stevanovi¿: Das geschlechtsübergreifende Maskulinum - eine schon immer existierende Gebrauchsregel? - Lena Völkening: Gendern entlang der Beschränkungen des Sprachsystems. Nominalphrasen mit Genderstern aus konstruktionsgrammatischer Perspektive - Anita Körner: Wertlose "Psychotests"? Psycholinguistische Experimente zu Geschlechtsassoziationen beim Lesen linguistischer Formen - Heiner Apel & Ines Bose: Geschlechterbewusste Sprache im Radio: Verwendungsformen, Rezeption, redaktionelle Erfahrungen - Carolin Müller-Spitzer, Samira Ochs, Jan Oliver Rüdiger & Sascha Wolfer: Die Herausbildung neuer Routinen der Personenreferenz am Beispiel der deutschen Weihnachts- und Neujahrsansprachen - Naomi Truan: "In Deutschland wird es weniger diskutiert." Sprachideologien über geschlechtergerechte Sprache aus der Sicht von L2-Sprechenden des Deutschen - Sina Lautenschläger: Die 'Eigentlichkeit' von (gendergerechter) Sprache. Der Streit um (neue) sprachliche Routinen im social web , Ausgleichsbehälter > Kühlung , Erscheinungsjahr: 202412, Titel der Reihe: Linguistische Berichte, Sonderhefte##, Redaktion: Meuleneers, Paul~Zacharski, Lisa~Ferstl, Evelyn~Nübling, Damaris, Seitenzahl/Blattzahl: 282, Keyword: Linguistik; Semantik; Sprachwissenschaft; Syntax, Warengruppe: TB/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 155, Höhe: 22, Gewicht: 1, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Kooperative StandardsKooperative Standards , Kooperative Standards meint gestalterische, programmatische, räumliche Elemente, die sich aus Erfahrungswissen und geteilter Verantwortung heraus konstituieren. Als Antworten auf spezifische Probleme und Bedarfe weichen sie von verallgemeinernden Regeln und Normen ab und ermöglichen es, jeweils in ihrem Umfeld besondere Qualitäten und Beziehungen zu realisieren. Eine Betondecke, die den Barbetrieb erlaubt, während oben noch gebaut wird, Gerüste und Wintergärten, Balkone und Laubengänge die Wohnräume erweitern und mit der Nachbarschaft verflechten, ein Betriebshof, auf dem so gewohnt und gearbeitet werden kann, wie es eigentlich verboten ist. Die Hefte 1-7 entfalten das Thema der kooperativen Standards auf ganz unterschiedlichen Ebenen der Planung und Gestaltung. Die hier versammelten Projekte von Assemble, Inken Baller, common room, Jesko Fezer, Gabu Heindl, Lacaton & Vassal und NL Architects, zeigen, dass besondere räumliche Qualitäten, Funktionen und Programme wie auch Schönheit und Luxus, vor allem dann realisiert werden können, wenn die Bewohnenden auch die Handelnden sind - sei es in der mitbestimmten Planung oder im selbstverantwortlichen täglichen Gebrauch. Die Herausgeber*innen Marieke Behne, Christoph Heinemann und Justus Griesenberg haben die Reihe Kooperative Standards im Rahmen ihrer Tätigkeit im Arbeitsgebiet Architektur und Stadt (HafenCity Universität Hamburg, 2017-2022) entwickelt, wo sie sich insbesondere mit situativen und relationalen Dispositionen im urbanen Handlungsraum auseinandergesetzt haben. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 202311, Redaktion: Behne, Marieke~Griesenberg, Justus~Heinemann, Christoph, Seitenzahl/Blattzahl: 200, Keyword: Architektur; Partizipation; Planung, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Architektur: berufliche Praxis, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 149, Höhe: 21, Gewicht: 368, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Keine-Konventionen-Pullover - 56Konventionen gibt's schon genug. Wir müssen uns an so viele davon halten, da kann doch wenigstens dieser Pullover sagen: Entspannt euch mal alle! Das geht schon los beim Senfgelb, das nicht jeder hat. Und dieser Mix aus Streifen, Mustern und Haptiken - ja, was sollen denn die Kollegen oder Nachbarn denken? Wir meinen: Egal! Und noch mal egal! Hauptsache, es gefällt einem ganz besonderen Menschen, der uns immer wieder aufs Neue begeistert. Und der steckt drin, in dem herrlich eigensinnigen Statement aus bester Bio-Baumwolle.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Keine-Konventionen-Pullover - 54Konventionen gibt's schon genug. Wir müssen uns an so viele davon halten, da kann doch wenigstens dieser Pullover sagen: Entspannt euch mal alle! Das geht schon los beim Senfgelb, das nicht jeder hat. Und dieser Mix aus Streifen, Mustern und Haptiken - ja, was sollen denn die Kollegen oder Nachbarn denken? Wir meinen: Egal! Und noch mal egal! Hauptsache, es gefällt einem ganz besonderen Menschen, der uns immer wieder aufs Neue begeistert. Und der steckt drin, in dem herrlich eigensinnigen Statement aus bester Bio-Baumwolle.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Keine-Konventionen-Pullover - 58Konventionen gibt's schon genug. Wir müssen uns an so viele davon halten, da kann doch wenigstens dieser Pullover sagen: Entspannt euch mal alle! Das geht schon los beim Senfgelb, das nicht jeder hat. Und dieser Mix aus Streifen, Mustern und Haptiken - ja, was sollen denn die Kollegen oder Nachbarn denken? Wir meinen: Egal! Und noch mal egal! Hauptsache, es gefällt einem ganz besonderen Menschen, der uns immer wieder aufs Neue begeistert. Und der steckt drin, in dem herrlich eigensinnigen Statement aus bester Bio-Baumwolle.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.